Aller au contenu
Bastien GuillouxConseil en gestion de patrimoine

Conseil en patrimoine pour frontaliers · Gex

Vous gagnez plus en Suisse. Votre argent, lui, rapporte-t-il plus ?

2e pilier, impôts, retraite : je vous aide à faire les bons choix, chiffrés en euros nets.

5,0 sur GoogleCIF · membre CNCEFORIAS n° 25001223

02Simulateur 2e pilier

Combien vaut vraiment votre 2e pilier, une fois en France ?

Au retrait en capital, la France applique sous conditions un prélèvement de 7,5 % après un abattement de 10 %, soit 6,75 %. À gauche vos francs, à droite ce qu'ils deviennent en euros, et la tranche qui part en impôt.

Taux indicatif, modifiable. 1 CHF = 1,07 EUR environ début 2026.

Capital en euros
535 000 €
Impôt estimé (6,75 %)
36 113 €
Il vous resterait environ
498 888 €

Estimation indicative, au régime du prélèvement forfaitaire libératoire : capital versé en une seule fois, cotisations déduites à l'entrée. Hors impôt à la source suisse, récupérable, et hors prélèvements sociaux dans certaines situations d'affiliation maladie. La vraie question vient ensuite : placer ce capital pour qu'il produise un revenu durable. Chaque cas se vérifie avant d'agir.

Vos francsIl vous resteImpôt 6,75 %

03En détail

Le patrimoine du frontalier, expliqué simplement.

2e pilier : rente ou capital ?

La rente vous verse un revenu garanti à vie, imposé chaque année au barème comme une pension. Le capital est taxé une seule fois, à 6,75 % sous conditions, puis il rapporte selon la façon dont vous le placez.

Entre les deux, il existe des voies mixtes et une question de calendrier, notamment votre affiliation maladie au moment du retrait. Votre santé, vos autres revenus et votre famille font pencher la balance.

Ce que je chiffre pour vous
  • La rente nette et le capital net, en euros
  • Le bon moment selon votre affiliation maladie
  • Les options mixtes de votre caisse de pension
Lire le guide complet →
6,75 %fiscalité du capital, sous conditionsÀ vierevenu garanti avec la rente
Estimer mon capital net
PER ou 3e pilier : selon votre statut fiscal

Le 3e pilier A, plafonné à 7 258 CHF en 2026 pour un salarié affilié à une caisse de pension, n'est déductible qu'avec la taxation ordinaire ultérieure à Genève, réservée aux foyers dont au moins 90 % des revenus sont imposables en Suisse.

Un conjoint qui travaille en France, des loyers encaissés côté français, et le seuil s'éloigne. La déduction efficace devient souvent le PER, avec une fiscalité de sortie à anticiper dès l'entrée.

Ce que je chiffre pour vous
  • Votre accès à la taxation ordinaire ultérieure
  • L'économie d'impôt réelle, PER contre 3e pilier
  • La fiscalité à la sortie, avant de verser
Lire le guide complet →
7 258 CHFplafond du 3e pilier A en 202690 %des revenus imposables en Suisse
En parler au bilan offert

Télétravail, impôts, assurance maladie : tout est lié

Plus de 40 % de télétravail depuis la France ? Une partie du salaire devient imposable en France et le statut de quasi-résident peut devenir hors de portée.

Le choix LAMal ou CMU se joue dans les trois mois de l'embauche et il est en principe définitif : environ 8 % du revenu fiscal de référence d'un côté, une prime fixe de l'autre. Ces règles se croisent avec votre épargne et votre retraite.

Ce que je chiffre pour vous
  • Votre part de télétravail et son effet fiscal
  • LAMal ou CMU, selon votre foyer
  • Les conséquences sur votre épargne et votre retraite
Lire le guide complet →
40 %de télétravail, le seuil à surveiller3 moispour choisir LAMal ou CMU
En parler au bilan offert

Transmettre des deux côtés de la frontière

Depuis 2015, plus aucune convention ne règle les successions entre la France et la Suisse : chaque pays applique ses règles, parfois les deux à la fois.

Prévoyance, comptes suisses, immobilier français, clause bénéficiaire d'assurance vie : chaque poche a sa logique. Donation, démembrement, assurance vie : les outils existent et fonctionnent d'autant mieux qu'on s'y prend tôt.

Ce que je chiffre pour vous
  • Qui hérite de quoi, et dans quel pays
  • Les clauses bénéficiaires de vos contrats
  • Donation ou démembrement, au bon moment
2015fin de la convention franco-suisseTôtc'est là que les outils fonctionnent
En parler au bilan offert

04La méthode

Comment on travaille ensemble.

Trois temps, un seul interlocuteur. Rien à vendre au premier rendez-vous.

  1. TEMPS 01Comprendre

    Un premier rendez-vous d'une heure, offert. Votre situation, vos objectifs, vos contraintes. Rien à vendre ce jour-là.

    1 heure · offert
  2. TEMPS 02Chiffrer

    Une stratégie écrite, des scénarios comparés en euros nets, les frais posés noir sur blanc. Vous décidez.

    Scénarios en euros nets
  3. TEMPS 03Piloter

    Un seul interlocuteur, des points réguliers, des ajustements quand votre vie change.

    Dans la durée

05Votre conseiller

Un conseiller indépendant, installé à Gex.

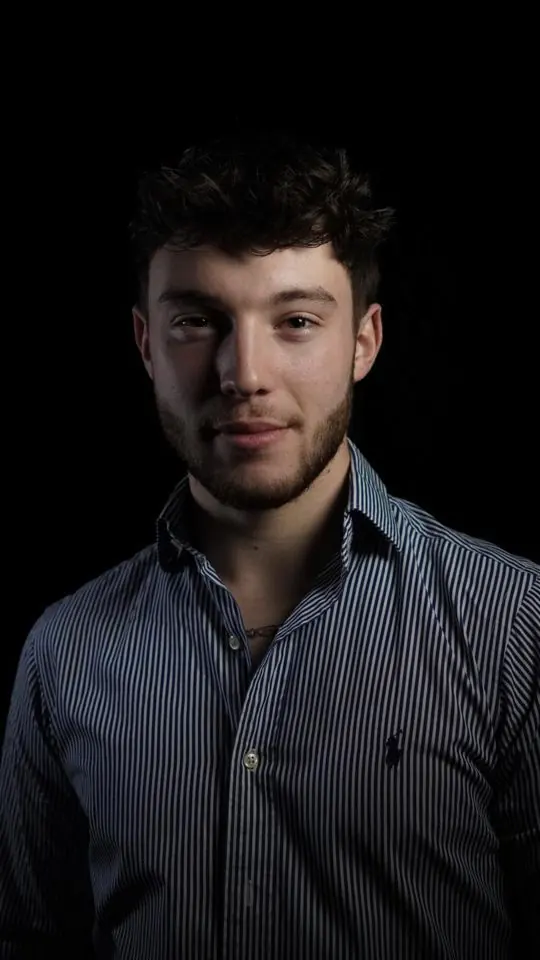
Je suis Bastien Guilloux, conseiller en gestion de patrimoine indépendant, installé à Gex. Indépendant au sens strict : aucun produit maison, plus de 50 partenaires en architecture ouverte, une rémunération expliquée dès le premier échange.

J'accompagne les frontaliers et leurs familles sur la retraite, les placements, la fiscalité et la transmission. On se voit près de chez vous dans le Pays de Gex, ou en visio le soir, après votre journée à Genève.

Conseiller en Investissements FinanciersMembre CNCEF PatrimoineORIAS n° 25001223
Portrait de Bastien Guilloux, conseiller en gestion de patrimoine pour frontaliers à Gex
Au Silicone Valley31 rue du Commerce, Gex

06Le cabinet

Un vrai bureau, à Gex.

Je vous reçois au Silicone Valley, 31 rue du Commerce à Gex. Je me déplace aussi chez vous dans le Pays de Gex, et je reçois en visio, tôt le matin ou le soir, après votre journée à Genève.

Le Silicone Valley31 rue du Commerce, 01170 Gex
Itinéraire ↗
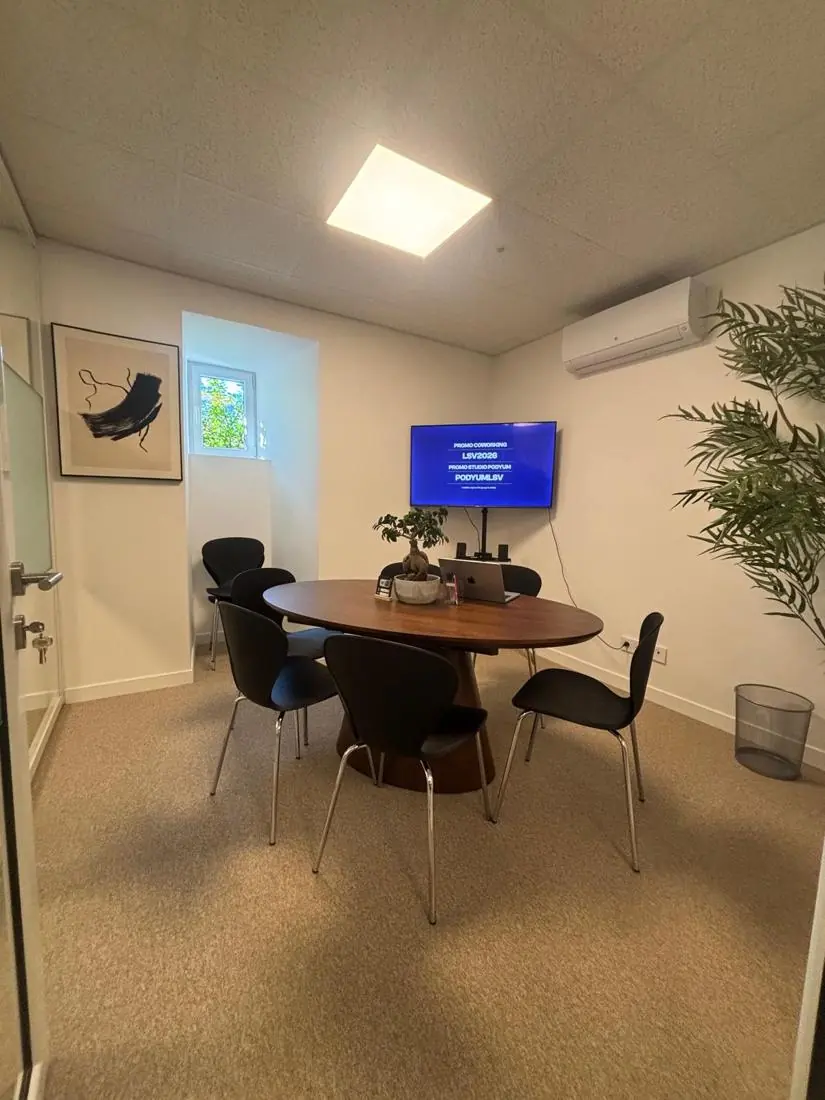
Salle de rendez-vous du cabinet au Silicone Valley, Gex
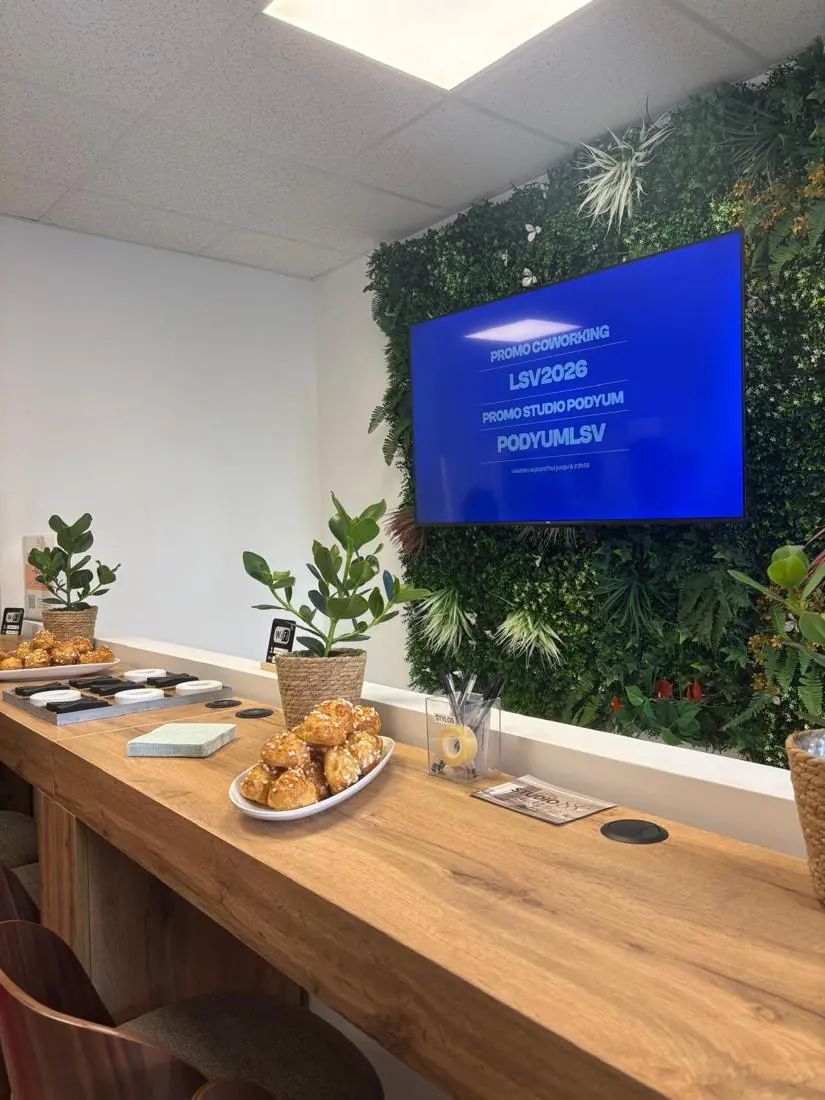
Accueil et mur végétal du Silicone Valley à Gex
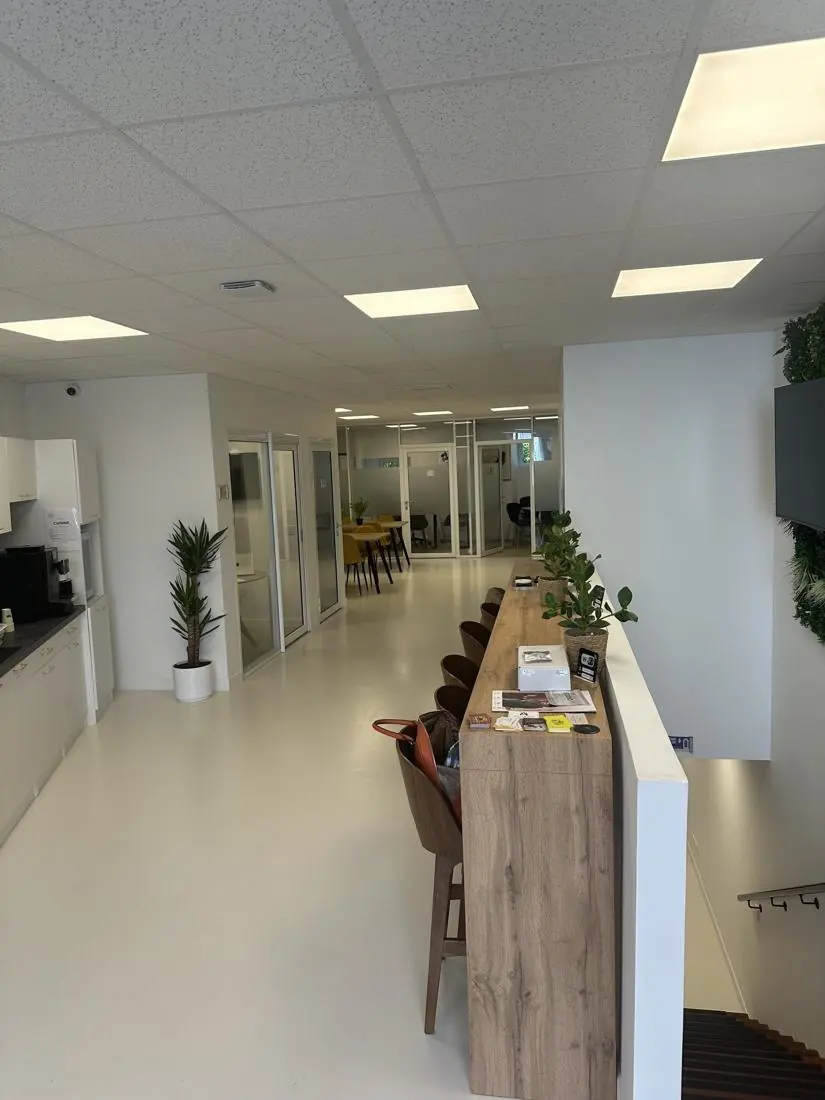
Espace de travail lumineux du Silicone Valley à Gex

07Vos questions

Ce que les frontaliers me demandent le plus.

  • Oui. Un bilan complet d'environ une heure, sans engagement et sans produit à la fin. Vous repartez avec une lecture claire de votre situation, que l'on continue ensemble ou non.

  • Ça dépend, vraiment. La rente : un revenu garanti à vie, imposé chaque année au barème. Le capital : une imposition unique de 6,75 % sous conditions, puis un revenu qui dépend de la qualité du placement. Le bon choix se calcule sur vos chiffres : autres revenus, santé, famille, transmission.

  • Sous conditions, notamment un versement en une seule fois, le capital est imposé au prélèvement forfaitaire de 7,5 % après un abattement de 10 %, soit 6,75 % effectifs. L'impôt prélevé à la source en Suisse se récupère sur demande. Selon votre affiliation maladie au moment du retrait, des prélèvements sociaux peuvent s'ajouter : ce point se vérifie avant d'agir.

  • Tout dépend de votre statut fiscal à Genève. Le 3e pilier A n'est déductible qu'avec la taxation ordinaire ultérieure, réservée aux foyers dont au moins 90 % des revenus sont imposables en Suisse. Sous ce seuil, la déduction efficace est souvent le PER. La comparaison chiffrée tranche.

  • Il est transféré sur un compte ou une police de libre passage, en attendant un nouvel employeur ou la retraite. Si vous quittez définitivement la Suisse en restant affilié à la sécurité sociale d'un pays de l'Union européenne, la part obligatoire reste en principe bloquée jusqu'à la retraite ; la part surobligatoire peut en général être retirée. Le choix de la fondation de libre passage et de son placement compte : je vous aide à les comparer.

  • Il peut l'être, à condition que le rachat soit déductible dans votre situation, ce qui suppose en pratique la taxation ordinaire ultérieure à Genève. Attention aussi au délai de trois ans avant tout retrait en capital des sommes rachetées. Je vérifie l'économie d'impôt réelle avant que vous ne versiez un franc.

  • Mon cœur de métier : les résidents français qui travaillent en Suisse et les familles du Pays de Gex. Pour un résident suisse, j'interviens sur la partie française du patrimoine et je vous oriente vers les bons interlocuteurs pour le reste.

  • En toute transparence : le mode de rémunération est expliqué au premier rendez-vous et écrit dans la lettre de mission, avant toute décision. Aucun frais caché.

  • À mon bureau au Silicone Valley, 31 rue du Commerce à Gex, chez vous dans le Pays de Gex, ou en visio, pratique le soir après une journée à Genève. Des créneaux tôt le matin et en soirée sont possibles.

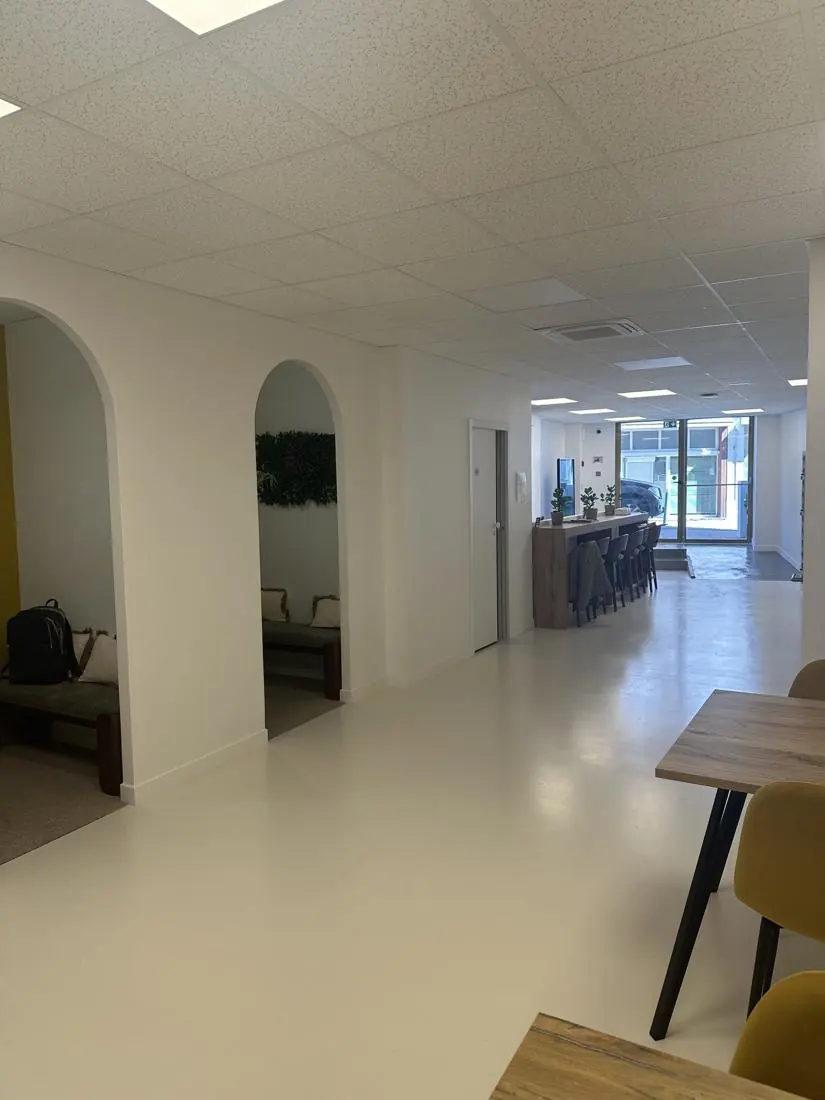
Couloir du Silicone Valley à Gex, où Bastien Guilloux reçoit ses clients
Une question de plus ?On en parle de vive voix, à Gex

On en parle ?

Un premier bilan complet, offert, sans engagement.

Au Silicone Valley à Gex, partout dans le Pays de Gex ou en visio. Une heure pour faire le point, tranquillement.

conseil.guilloux@mynvest.fr

← Retour à l'accueil

Réserver mon bilan offert