Combien de temps garder une assurance vie ? La règle des 8 ans
Une assurance vie n'a pas de durée minimale : vous pouvez retirer votre argent quand vous voulez. Mais après 8 ans, comptés depuis l'ouverture du contrat, les gains retirés profitent d'un abattement de 4 600 € par an (9 200 € pour un couple) et d'un taux réduit en 2026 : voici ce que cela change, chiffres à l'appui.
- Aucune durée minimale : le retrait est possible à tout moment.
- Après 8 ans : 4 600 € de gains par an sans impôt (9 200 € en couple).
- Les 8 ans se comptent depuis l'ouverture, pas par versement.
- Prélèvements sociaux de 17,2 % dus quelle que soit la durée.
Combien de temps garder une assurance vie : la réponse courte
Aucune durée n'est imposée : vous pouvez retirer tout ou partie de votre assurance vie à tout moment. Ce qui change avec le temps, c'est l'impôt. Après 8 ans, comptés depuis l'ouverture du contrat, les gains retirés profitent chaque année d'un abattement de 4 600 € (9 200 € pour un couple marié ou pacsé), puis d'un taux de 7,5 % au lieu de 12,8 %, selon service-public.gouv.fr (fiche vérifiée en avril 2026). Les prélèvements sociaux, eux, restent dus quelle que soit la durée.
La bonne question n'est donc pas « combien de temps faut-il attendre ? », mais « que me coûte un retrait maintenant, et que me ferait gagner une attente ? ». La réponse se chiffre en quelques lignes, comme dans l'exemple plus bas.
Ce qui change au bout de 8 ans
Quand vous retirez de l'argent (un « rachat »), seule la part de gains contenue dans ce retrait est taxée. Le reste, c'est votre propre argent qui vous revient. Pour les versements faits depuis le 27 septembre 2017, les règles 2026 sont les suivantes :
Impôt sur la part de gains d'un retrait, selon l'âge du contrat (règles 2026) :
| Âge du contrat | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|
| Moins de 8 ans | 12,8 %, ou barème sur option | 17,2 % |
| 8 ans et plus | Abattement annuel de 4 600 € (9 200 € pour un couple), puis 7,5 % tant que vos versements restent sous 150 000 €, 12,8 % au-delà | 17,2 % |
Sources : service-public.gouv.fr (rachat d'assurance vie et prélèvements sociaux, 2026) et BOFiP. Le taux de 17,2 % est celui du cas général pour l'assurance vie en 2026.
Trois précisions que l'on lit rarement ailleurs :
- Les 8 ans se comptent par contrat, pas par versement. Selon le BOFiP, l'ancienneté se décompte depuis la souscription. Un versement fait la septième année profite donc de l'avantage dès la huitième.
- L'abattement est annuel et global. Il vaut pour l'ensemble de vos contrats de plus de 8 ans, se remet à zéro chaque 1er janvier et ne se reporte pas.
- Le seuil de 150 000 € est personnel, tous contrats et tous assureurs confondus. Les versements de votre conjoint ne s'y ajoutent pas.
Exemple chiffré : retirer avant ou après 8 ans
Pour savoir quelle part d'un retrait est un gain, le BOFiP donne une règle de trois : gains = retrait − (versements × retrait ÷ valeur du contrat).
Exemple type, pas un client réel : 50 000 € versés après 2017, contrat qui vaut 60 000 €, gains en unités de compte. Impôt et prélèvements sociaux sur deux retraits :
| Retrait | Moins de 8 ans | 8 ans et plus |
|---|---|---|
| 15 000 € (dont 2 500 € de gains) | 750 € | 430 € |
| 48 000 € (dont 8 000 € de gains), personne seule | 2 400 € | 1 631 € |
| 48 000 €, couple marié ou pacsé | 2 400 € | 1 376 € |
Calcul : 15 000 − 50 000 × 15 000 ÷ 60 000 = 2 500 € de gains. Avant 8 ans : 2 500 × 12,8 % = 320 € + 2 500 × 17,2 % = 430 €. Après 8 ans, les 2 500 € restent sous l'abattement : seuls les 430 € de prélèvements sociaux sont dus. Pour 8 000 € de gains : (8 000 − 4 600) × 7,5 % = 255 € + 1 376 € de prélèvements sociaux. Sur un fonds en euros, les prélèvements sociaux sont déjà retenus chaque année sur les intérêts. Hors option pour le barème.
Sur un petit retrait, attendre 8 ans fait surtout disparaître l'impôt sur le revenu. Sur un gros retrait, l'écart dépend de la part de gains et de votre situation familiale.
Faut-il garder son contrat au-delà de 8 ans ?
Souvent oui, car rien ne s'arrête au bout de 8 ans : l'avantage reste acquis tant que le contrat vit. C'est pourquoi je déconseille en général de clôturer un ancien contrat pour en ouvrir un nouveau : le compteur des 8 ans repartirait de zéro. Un retrait partiel garde le contrat ouvert, avec son ancienneté.
Mais l'ancienneté n'est pas tout. Un contrat dont les frais sont élevés ou les supports inadaptés peut coûter plus, d'année en année, que l'impôt économisé. Et pour la transmission, c'est votre âge à chaque versement qui compte, pas l'âge du contrat : avant ou après 70 ans, les règles changent, comme je l'explique dans mon guide assurance vie et succession.
Le cas du frontalier
Résident fiscal en France, vous êtes imposé en France sur les gains de votre assurance vie, même si votre salaire est imposé en Suisse. En revanche, si vous êtes affilié à l'assurance maladie suisse (LAMal), service-public.gouv.fr indique que vous ne payez pas la CSG ni la CRDS sur vos revenus de placement : seul le prélèvement de solidarité de 7,5 % est dû. L'assureur ne le sait pas toujours. Renseignez-vous auprès de lui, selon votre situation. Pour choisir entre assurance vie et épargne retraite, lisez mon comparatif PER ou assurance vie pour un frontalier.
Check-list avant un retrait
- Notez la date d'ouverture de chaque contrat : elle figure sur vos conditions particulières.
- Calculez la part de gains du retrait avec la règle de trois ci-dessus.
- Utilisez l'abattement chaque année si vous avez besoin d'argent : étaler un retrait sur deux années civiles peut doubler l'abattement utilisé.
- Prévoyez l'acompte : l'assureur retient en général 12,8 % ou 7,5 % au moment du retrait, régularisé sur votre déclaration de l'année suivante.
- Revenu modeste ? Si votre revenu fiscal de référence est sous 25 000 € (50 000 € pour un couple), vous pouvez demander à être dispensé de cet acompte, au plus tard le 30 novembre pour l'année suivante.
- Ne clôturez pas un ancien contrat sans avoir comparé ce que vous perdez.
Si vous préparez aussi votre retraite, voyez mon guide sur le plafond PER 2027. Et si vous hésitez à retirer, je peux chiffrer avec vous le bon moment et le bon montant, selon votre situation.
Votre conseiller à Gex
Un vrai bureau, un seul interlocuteur
Je vous reçois au Silicone Valley, 31 rue du Commerce à Gex, ou en visio. Le premier bilan dure 1 h 30 et il est offert.
Itinéraire ↗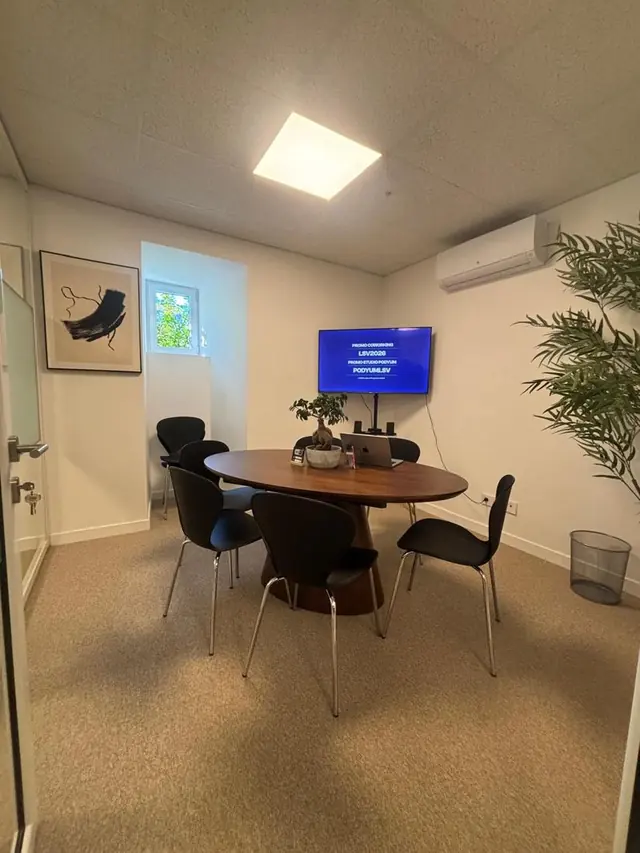
Questions fréquentes
L'argent d'une assurance vie est-il bloqué 8 ans ?
Non. Vous pouvez faire un retrait partiel ou total à tout moment. Les 8 ans ne conditionnent que la fiscalité des gains retirés : avant, ils sont taxés à 12,8 % ; après, ils profitent d'un abattement annuel et d'un taux réduit.
Un versement fait l'an dernier profite-t-il des 8 ans ?
Oui, si le contrat lui-même a plus de 8 ans. L'ancienneté se compte depuis la souscription du contrat, pas versement par versement. C'est l'intérêt d'un contrat ouvert tôt, même avec une petite somme.
Faut-il fermer son assurance vie à la retraite ?
Pas forcément. Le contrat peut rester ouvert à vie et vous pouvez retirer selon vos besoins, en utilisant l'abattement annuel. Le garder sert aussi la transmission : les règles dépendent alors de votre âge à chaque versement et de vos bénéficiaires, selon votre situation.