Comment choisir son conseiller en gestion de patrimoine ?
Pour choisir un conseiller en gestion de patrimoine, vérifiez d'abord son inscription au registre de l'ORIAS et son statut de CIF, puis demandez-lui par écrit comment il est payé. Ces contrôles sont gratuits et prennent dix minutes en 2026 ; le reste se juge au premier rendez-vous.
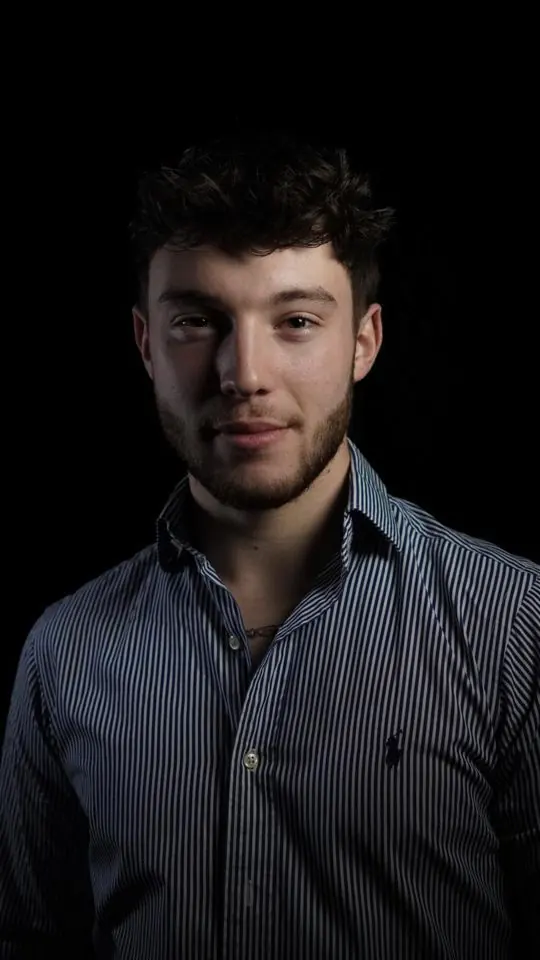
- « Conseiller en gestion de patrimoine » n'est pas un statut : vérifiez son inscription et sa catégorie sur orias.fr.
- Un CIF adhère à une association agréée par l'AMF et vous remet un document d'entrée en relation, puis une lettre de mission.
- Demandez par écrit qui le paie et combien, en euros : 1 % de frais par an coûte 9 562 € sur 10 ans pour 100 000 €.
- Votre argent ne doit jamais transiter par le compte du conseiller.
Choisir un conseiller en gestion de patrimoine : la réponse courte
« Conseiller en gestion de patrimoine » n'est pas un statut officiel : le registre de l'ORIAS ne connaît pas ce titre. Ce qui compte, ce sont les statuts qu'il y inscrit : conseiller en investissements financiers (CIF), intermédiaire en assurance, intermédiaire en opérations de banque. Un bon choix repose donc sur trois questions : est-il inscrit, comment est-il payé, et connaît-il vraiment votre situation ? Je vous donne ci-dessous les six vérifications que je conseillerais à un proche, y compris pour me choisir.
Les 6 vérifications avant de signer
- 1. L'inscription à l'ORIAS. Le numéro figure sur ses documents. Saisissez-le sur orias.fr : le nom doit correspondre, et la catégorie aussi (CIF pour le conseil en placements, intermédiaire d'assurance pour l'assurance vie ou le PER sous forme d'assurance). Selon l'ORIAS, l'inscription est contrôlée chaque année, avec l'assurance de responsabilité civile professionnelle.
- 2. L'association agréée. Un CIF doit adhérer à une, et une seule, association professionnelle agréée par l'AMF. L'AMF en recense quatre dans ses chiffres clés publiés en décembre 2025. Le nom de l'association doit figurer sur ses documents.
- 3. Les autres cartes, si besoin. Pour vous vendre un bien immobilier, il faut une carte professionnelle « transaction » délivrée par la CCI. Pour un crédit, une inscription d'intermédiaire en opérations de banque.
- 4. Le document d'entrée en relation. Selon l'AMF, le CIF vous le remet dès le premier contact, avant toute lettre de mission. Il indique son statut, son association et les établissements avec lesquels il a des liens importants.
- 5. La lettre de mission et le rapport écrit. Avant tout conseil, une lettre de mission signée par vous deux fixe ce qu'il fera. Le conseil lui-même doit ensuite vous être remis par écrit, avec ses raisons.
- 6. Votre argent ne passe jamais par lui. Un CIF ne peut recevoir de vous que sa rémunération de conseil (code monétaire et financier, article L. 541-6). Un chèque ou un virement « à l'ordre du conseiller » pour un placement est un signal d'alerte. En cas de doute, consultez les listes noires publiées par l'AMF.
Comment est-il payé ? La question qui change tout
Il existe deux façons d'être payé, et les deux sont légales.
Le conseil « indépendant » au sens de la réglementation. Le conseiller est payé par vous, en honoraires. S'il reçoit une commission d'un assureur ou d'une société de gestion, il doit vous la reverser en totalité, rappelle l'AMF.
Le conseil « non indépendant ». Le conseiller est payé, en tout ou partie, par une part des frais des contrats qu'il place (les « rétrocessions »). Il doit vous l'annoncer avant tout conseil et gérer ses conflits d'intérêts.
Attention aux mots : un cabinet « indépendant » d'une banque n'offre pas forcément un « conseil indépendant » au sens de la réglementation. Demandez simplement : « Qui vous paie, et combien, en euros, sur mon dossier ? » Un bon conseiller répond par écrit, sans détour.
Exemple chiffré : ce que coûtent les frais sur 10 ans
Exemple type : 100 000 € placés pendant 10 ans. Pour isoler l'effet des frais, on suppose une performance nulle : ce n'est pas une projection de rendement.
| Frais annuels totaux (contrat, supports, conseil) | Frais cumulés sur 10 ans |
|---|---|
| 0,5 % par an | 4 889 € |
| 1 % par an | 9 562 € |
| 1,5 % par an | 14 027 € |
| 2 % par an | 18 293 € |
Calcul : frais prélevés chaque année sur le capital restant, soit 100 000 × (1 − (1 − taux)10). Exemple : 100 000 × (1 − 0,9910) = 9 562 €. Ces taux sont des hypothèses de calcul, pas des tarifs du marché.
Ce tableau ne dit pas qu'un modèle est meilleur que l'autre. Il montre qu'un demi-point de frais par an pèse près de 5 000 € sur 10 ans pour 100 000 €. Un honoraire affiché peut coûter moins cher qu'un conseil « gratuit », ou plus cher : seul le total en euros permet de comparer. Exigez-le pour chaque proposition.
Frontalier : trois questions de plus
Au Pays de Gex, beaucoup de décisions touchent deux pays. Un conseiller qui ne connaît que la France peut passer à côté de l'essentiel. Posez-lui ces questions :
- Comment est imposé en France le capital de mon 2e pilier, et faut-il le prendre en rente ou en capital ? (voir mon guide 2e pilier : rente ou capital)
- Mon salaire est-il imposé à Genève ou en France, et qu'est-ce que ça change pour un PER ? (voir PER ou assurance vie quand on est frontalier)
- Avec qui travaille-t-il quand le dossier dépasse son métier : notaire, avocat fiscaliste, fiduciaire suisse ?
S'il répond par des généralités ou parle produit dès le départ, comparez avec un autre conseiller.
Ce qu'un bon premier rendez-vous doit contenir
Dans ma pratique, un premier rendez-vous utile ressemble davantage à un bilan qu'à une vente. Le conseiller vous interroge sur votre situation, vos connaissances, vos objectifs et le risque que vous acceptez : c'est une obligation fixée par l'AMF, et sans ces réponses il doit s'abstenir de conseiller. Vous devez repartir avec des explications, pas avec un contrat à signer le jour même. Pour aller plus loin sur la transmission, lisez Assurance vie et succession : combien transmettre sans droits.
Votre conseiller à Gex
Un vrai bureau, un seul interlocuteur
Je vous reçois au Silicone Valley, 31 rue du Commerce à Gex, ou en visio. Le premier bilan dure une heure et il est offert.
Itinéraire ↗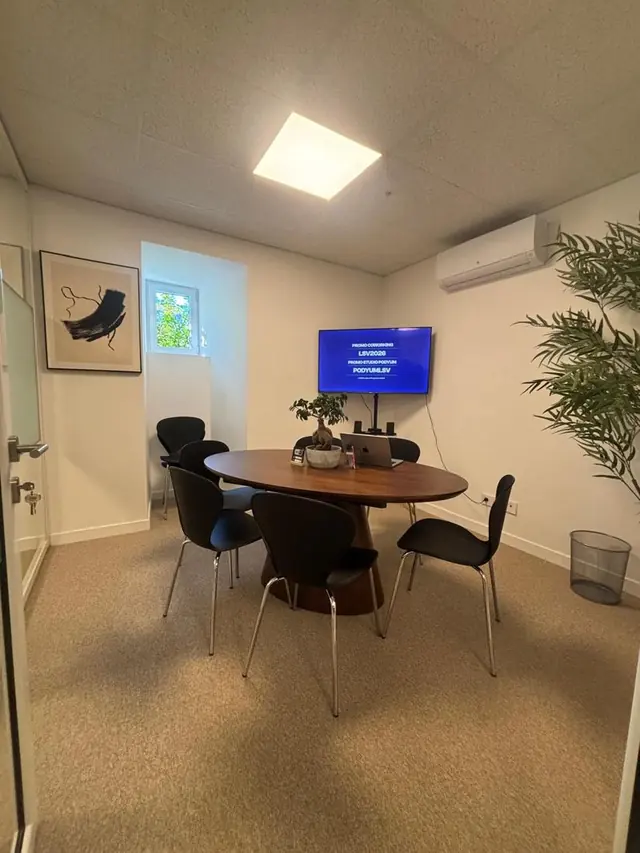
Questions fréquentes
Comment vérifier qu'un conseiller en gestion de patrimoine est sérieux ?
Saisissez son numéro ORIAS sur orias.fr et vérifiez le nom et la catégorie (CIF, intermédiaire d'assurance). Vérifiez aussi qu'il adhère à une association agréée par l'AMF et qu'il ne figure pas sur les listes noires de l'AMF. Ces contrôles sont gratuits.
Un conseiller en gestion de patrimoine gratuit, ça existe ?
Le conseil est toujours payé : soit par vous en honoraires, soit par une part des frais des contrats placés (rétrocessions). Les deux modèles sont légaux s'ils vous sont annoncés avant tout conseil. Comparez le coût total en euros, selon votre situation.
Quelle différence entre un conseiller de banque et un conseiller indépendant ?
Le conseiller de banque propose en principe les contrats de son établissement. Un cabinet indépendant choisit parmi plusieurs partenaires. Au sens de la réglementation, le « conseil indépendant » désigne en plus un conseiller payé uniquement par ses clients, qui reverse toute commission reçue.